Deutsche Bank
- 4,6
- Bewertung
- 1.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
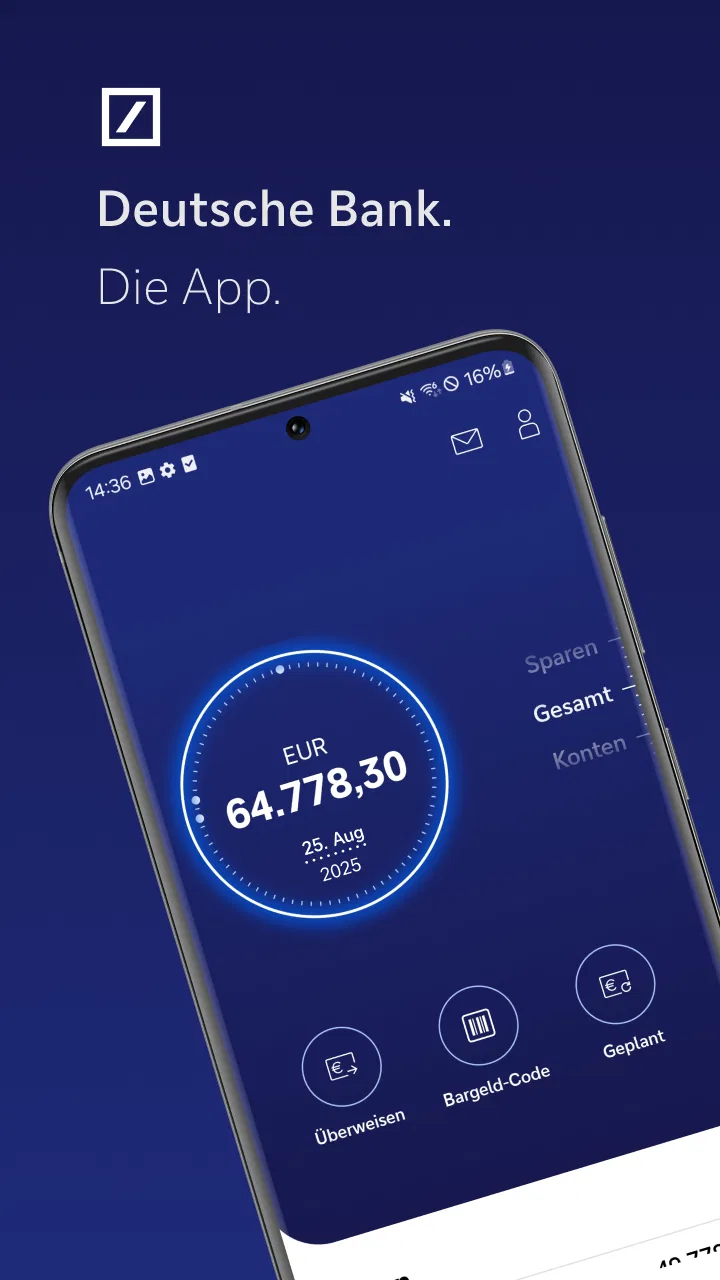
Wer sein Girokonto unterwegs im Blick behalten möchte, braucht vor allem eine Banking-App, die nicht im Weg steht. Ich habe die Deutsche Bank als mobile Finanz-App ausprobiert und dabei weniger auf große Versprechen als auf den täglichen Ablauf geachtet: Wie schnell finde ich den Kontostand? Wie angenehm lässt sich eine Überweisung vorbereiten? Was passiert, wenn ich die Anwendung regelmäßig und in unterschiedlichen Situationen nutze? Mein Eindruck ist insgesamt positiv, aber nicht uneingeschränkt. Die App richtet sich klar an Kundinnen und Kunden der Deutschen Bank und spielt ihre Stärken besonders dann aus, wenn das eigene Konto bereits dort geführt wird.
Die Anwendung stammt von der Deutsche Bank AG und ist kostenlos erhältlich. Im Finanzbereich gehört sie zu den etablierten Banking-Angeboten für Android und iOS. Im Store kommt sie auf eine durchschnittliche Bewertung von 4,6 bei rund 135.000 Bewertungen; außerdem wurde sie mehr als eine Million Mal installiert. Diese Zahlen passen zu meinem Eindruck, dass es sich nicht um einen kleinen Zusatzdienst, sondern um das zentrale mobile Online-Banking der Bank handelt.
Wie sich die App im Alltag schlägt
Ich ordne die App im Alltag vor allem als direkten Zugang zum eigenen Konto ein: Sie ist dann nützlich, wenn ich kurz eine Buchung prüfen oder eine Zahlung bewusst vorbereiten möchte, nicht wenn ich meine Finanzen über mehrere Banken hinweg analysieren will. Gerade bei solchen Aufgaben lohnt es sich, auf die Entscheidungen zu achten, die man selbst trifft, statt aus dem Banknamen allein auf Datenschutz oder Sicherheit zu schließen.
Das könnte dir auch gefallen

 Windy.com - Wettervorhersage
Windy.com macht Wetterkarten zur Alltagshilfe für draußen
Windy.com macht aus Wetterkarten ein praktisches Planungswerkzeug: Wer Regen, Wind und Gewitter rechtzeitig einschätzen will, spart unterwegs Zeit und unnötige Umwege.

 Kahoot! Spaß mit Quizspielen
Kahoot! macht aus kurzen Lernpausen gemeinsame Quizmomente
Wenn Lernen zwischen Unterricht, Chat und Feierabend stattfindet, passt Kahoot! erstaunlich gut in den Alltag. Die App macht Wissen schnell spielbar, ohne ihre Schwächen zu verstecken.

 Instagram
 will mehr als Fotos zeigen und fordert dafür unsere Aufmerksamkeit
Zwischen Stories, Reels und endlosen Empfehlungen wird Instagram zur Bühne für Alltag und Aufmerksamkeit. Gerade darin liegen seine größte Stärke und sein wachsender Widerspruch.
 Instagram
 im Alltagstest: Nähe, Entdeckung oder endloser Reiz?
Vom ersten Profil bis zum täglichen Kurzvideo: Instagram passt zu sehr unterschiedlichen Gewohnheiten. Entscheidend ist, ob seine Mischung aus Nähe, Entdeckung und Dauerreiz zu Ihrem Alltag passt.

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.
Mehr aus unserer Nachrichtenredaktion



Schneller Zugriff statt langem Suchen
Bei einer Banking-App zählt für mich nicht, wie viele Menüpunkte sie besitzt, sondern wie rasch ich zu einer konkreten Information komme. Den Kontostand prüfen, eine Buchung nachvollziehen oder eine Zahlung anstoßen sind typische Aufgaben, die ich nicht mit einer langen Suche verbinden möchte. Die Deutsche-Bank-App wirkt in diesem Zusammenhang zweckorientiert: Sie ist nicht als allgemeine Finanzplanungs-App gedacht, sondern als direkter Zugang zum eigenen Bankkonto.
Das ist ein wichtiger Unterschied zu unabhängigen Haushalts-Apps. Solche Alternativen bündeln häufig mehrere Konten und stellen Auswertungen in den Vordergrund. Dafür muss man sich aber oft erst durch Kategorien, Übersichten oder Synchronisierungen bewegen. Bei der Deutschen Bank liegt der Schwerpunkt näher am eigentlichen Bankgeschäft. Wer bereits Kunde ist und einfach den aktuellen Stand oder die letzten Bewegungen prüfen möchte, findet hier den naheliegenderen Weg.
Mein Tipp für den Alltag: Ich würde die App nicht nur für Überweisungen öffnen, sondern auch nach größeren Kartenzahlungen kurz die Buchungen kontrollieren. Das hilft, den Überblick zu behalten, ohne eine separate Haushaltslösung zu benötigen. Gerade bei wiederkehrenden Ausgaben ist die chronologische Kontobewegung oft praktischer als eine nachträglich gepflegte Tabelle.
Wie schnell sich ein Vorgang tatsächlich anfühlt, hängt natürlich auch vom Gerät, der Verbindung und der jeweiligen Sicherheitsprüfung ab. Deshalb sollte man nicht erwarten, dass jeder Start unter allen Bedingungen gleich unmittelbar wirkt. Für normale Kontrollen ist die Anwendung jedoch auf einen klaren Ablauf ausgelegt. Sie versucht nicht, das Banking durch unnötige Zusatzinhalte aufzublähen.
Überweisungen brauchen Konzentration
Eine Überweisung ist kein Bereich, in dem ich möglichst viele Abkürzungen begrüße. Bei Empfänger, Betrag und Verwendungszweck zählt Genauigkeit mehr als ein besonders spektakuläres Design. Die App eignet sich hier für Nutzer, die ihre Zahlungen selbst kontrolliert eingeben und vor dem Absenden noch einmal bewusst prüfen möchten.
Ich empfehle, Überweisungen nicht nebenbei an der Supermarktkasse oder während eines hektischen Telefonats anzulegen. Der praktische Vorteil einer Banking-App kann sonst zum Nachteil werden: Man hat das Konto zwar jederzeit dabei, aber auch die Versuchung, eine sensible Zahlung zu schnell zu bestätigen. Ein ruhiger Moment und eine zweite Kontrolle der Empfängerdaten sind sinnvoller als jede vermeintliche Zeitersparnis.
Für regelmäßige Zahlungen ist entscheidend, ob man den Vorgang sauber vorbereitet und die Angaben nicht jedes Mal aus einer anderen Quelle zusammensuchen muss. Die App ist besonders passend für Menschen, die ihre Bankgeschäfte eigenständig erledigen wollen. Wer dagegen eine automatische Finanzorganisation oder eine sehr visuelle Haushaltsanalyse erwartet, wird wahrscheinlich eher bei einer spezialisierten Lösung fündig.
Wenn mehrere Dinge gleichzeitig anstehen
Im normalen Gebrauch ist eine einzelne Aufgabe schnell überschaubar. Anspruchsvoller wird es, wenn mehrere Kontobewegungen geprüft, eine Zahlung vorbereitet und anschließend noch eine andere Information gesucht werden soll. In solchen Situationen achte ich darauf, ob eine App verständlich bleibt oder ob ich den Ablauf nach jedem Wechsel neu zusammensetzen muss.
Die Deutsche Bank ist hier vor allem als Arbeitswerkzeug zu verstehen. Sie hilft beim direkten Zugriff auf Bankgeschäfte, ersetzt aber nicht automatisch eine persönliche Finanzroutine. Ich würde deshalb größere monatliche Aufgaben bündeln: erst die Buchungen prüfen, dann offene Zahlungen erledigen und zum Schluss den Kontostand noch einmal kontrollieren. Dieser Ablauf reduziert unnötiges Hin und Her und macht Fehler weniger wahrscheinlich.
Ein nicht ganz offensichtlicher Vorteil einer bankeigenen App liegt darin, dass sie nicht erst als Fremddienst zwischen mehreren Finanzquellen vermitteln muss. Das kann den täglichen Zugriff übersichtlicher machen. Gleichzeitig ist genau das ihre Grenze: Wer Konten verschiedener Banken in einer einzigen Oberfläche vergleichen möchte, benötigt eher eine unabhängige Multibanking-Anwendung.
Stabilität ist wichtiger als zusätzliche Effekte
Bei Finanz-Apps bewerte ich Stabilität anders als bei Spielen oder sozialen Netzwerken. Ein schlichtes Erscheinungsbild ist für mich kein Problem, solange Kontoinformationen nachvollziehbar angezeigt werden und die Bedienung nicht unnötig irritiert. Die Deutsche Bank wirkt in ihrer Aufgabe entsprechend nüchtern. Das passt zum Zweck und kann sogar helfen, bei einer Zahlung konzentriert zu bleiben.
Die große Verbreitung und die langjährige Verfügbarkeit seit dem 29. November 2016 sprechen dafür, dass die App als dauerhaftes Produkt gedacht ist. Ihre aktuelle Fassung trägt die Versionsnummer 3.34.2.40346. Das ist für mich ein Hinweis auf fortlaufende Pflege, aber kein Grund, blind von perfekter Fehlerfreiheit auszugehen. Jede mobile Anwendung kann je nach Betriebssystem, Gerät oder Verbindung unterschiedlich reagieren.
Wenn ein Vorgang einmal nicht sofort weitergeht, würde ich nicht mehrfach schnell hintereinander tippen. Bei Bankgeschäften ist es besser, zuerst zu prüfen, ob die Aktion bereits angenommen wurde, bevor man sie erneut startet. Diese kleine Gewohnheit verhindert mögliche Doppelaktionen und ist gerade dann hilfreich, wenn eine Anzeige verzögert erscheint.
Ressourcen und ältere Geräte
Die App setzt mindestens ein Betriebssystem der Version 9 voraus. Damit ist sie nicht für sehr alte Geräte gedacht, die unterhalb dieser Grenze liegen. Wer ein älteres Smartphone verwendet, sollte vor der Installation prüfen, ob das System die Anwendung unterstützt. Das ist keine Besonderheit einer einzelnen Banking-App, aber bei einem wichtigen Zugang sollte man die Kompatibilität nicht erst im Notfall feststellen.
Auf einem aktuellen Gerät erwarte ich von einer solchen App keinen außergewöhnlich hohen Ressourcenbedarf, allerdings sollte man auch hier keine pauschale Zusage für jedes Modell ableiten. Banking-Anwendungen müssen sensible Vorgänge sorgfältig behandeln, und zusätzliche Prüfungen können sich gelegentlich stärker bemerkbar machen als bei einer einfachen Notiz-App. Für mich ist das ein akzeptabler Tausch: Ein etwas bedachterer Ablauf ist besser als eine Oberfläche, die nur auf maximale Geschwindigkeit optimiert wurde.
Wer ein älteres oder knapp ausgestattetes Smartphone nutzt, sollte außerdem Speicherplatz, Systemaktualisierungen und eine stabile Internetverbindung im Blick behalten. Das sind keine speziellen Funktionen der Deutschen Bank, sondern praktische Voraussetzungen für mobile Bankgeschäfte. Besonders ungünstig ist es, die App erst während einer dringenden Zahlung auf einem lange nicht aktualisierten Gerät einzurichten.
Ein realistischer Alltagstest
Stell dir vor, du bist unterwegs und möchtest nach einem Einkauf prüfen, ob eine erwartete Zahlung bereits berücksichtigt wurde. Dafür ist die App sinnvoll: Du öffnest den mobilen Bankzugang, kontrollierst den Kontostand oder die jüngsten Bewegungen und kannst danach entscheiden, ob eine weitere Ausgabe gerade passt. Der Mehrwert liegt nicht in einer aufwendigen Analyse, sondern in der unmittelbaren Verbindung zum eigenen Konto.
Am Abend kann derselbe Ablauf etwas umfangreicher werden. Vielleicht möchtest du mehrere Buchungen durchsehen, eine Rechnung überweisen und danach noch einmal prüfen, ob alles korrekt eingetragen wurde. Ich würde solche Aufgaben nicht im schnellen Wechsel zwischen anderen Apps erledigen. Stattdessen ist es besser, die einzelnen Schritte bewusst abzuschließen. Dadurch wird die App nicht schneller, aber der gesamte Vorgang wird verlässlicher.
Für Familien oder Wohngemeinschaften kann die Anwendung ebenfalls nützlich sein, wenn eine Person das eigene Deutsche-Bank-Konto verwaltet und regelmäßig Zahlungen kontrolliert. Sie ist allerdings kein gemeinsames Haushaltsbrett, auf dem automatisch alle Ausgaben verschiedener Personen zusammenlaufen. Wer genau diese gemeinsame Übersicht sucht, sollte eine ergänzende Finanzlösung in Betracht ziehen.
Wiederherstellung und vorsichtiges Vorgehen
Bei einem mobilen Bankzugang ist die Frage wichtig, wie man nach einem Gerätewechsel oder einer Unterbrechung weiterarbeitet. Ich würde die App nicht erst dann einrichten, wenn eine dringende Überweisung fällig ist. Besser ist es, den Zugang in einer ruhigen Situation vorzubereiten und anschließend zu prüfen, ob der normale Einstieg funktioniert.
Falls ein Vorgang unterbrochen wird, sollte man zunächst den aktuellen Status kontrollieren, statt ihn sofort erneut auszuführen. Das gilt besonders bei Zahlungen. Eine Wiederaufnahme ist nur dann sinnvoll, wenn klar ist, an welcher Stelle der Ablauf beendet wurde. Diese Vorsicht ist keine Schwäche der Anwendung, sondern eine notwendige Arbeitsweise bei jedem digitalen Banking.
Der Entwickler Deutsche Bank AG steht dabei für einen direkten Bankzugang und nicht für einen neutralen Finanzdienst, der mehrere Institute zusammenführt. Das macht die Zuständigkeit verständlicher, schränkt die Auswahl aber ein. Wenn du dein gesamtes Finanzleben über mehrere Banken verteilst, ist eine zentrale Multibanking-App wahrscheinlich bequemer. Wenn dein Schwerpunkt bei der Deutschen Bank liegt, wirkt der direkte Zugang dagegen konsequenter.
Was ich vor dem ersten Einsatz beachten würde
Wer die App neu einrichtet, sollte sich dafür einen Moment nehmen, in dem weder eine Zahlung drängt noch die Verbindung unsicher ist. So lässt sich der Zugang in Ruhe vorbereiten, statt unter Zeitdruck nach einer Einstellung oder dem nächsten Schritt zu suchen. Ich würde außerdem darauf achten, das Smartphone nicht unbeaufsichtigt geöffnet liegen zu lassen und Bankvorgänge nicht auf einem fremden Gerät zu erledigen. Das sind einfache Verhaltensregeln, aber gerade bei einer App, die direkt zum eigenen Konto führt, gehören sie für mich zur sinnvollen Nutzung.
Auch die Frage, ob die Anwendung die passende Vertrauensbasis bietet, lässt sich nicht allein mit dem Namen einer Bank beantworten. Ich achte darauf, welche Zugriffsmöglichkeiten das Gerät tatsächlich anzeigt und welche Entscheidungen ich während der Einrichtung selbst treffe. Ohne diese konkreten Angaben sollte man keine pauschalen Aussagen über Berechtigungen oder den Umgang mit persönlichen Daten ableiten. Mein praktischer Rat ist deshalb, angezeigte Zugriffe aufmerksam zu lesen und nur das zu bestätigen, was für den eigenen Gebrauch nachvollziehbar ist.
Für wen sie passt und für wen nicht
Ich würde die App vor allem Kundinnen und Kunden empfehlen, die ihr Konto bei der Deutschen Bank führen und unterwegs die wichtigsten Bankgeschäfte selbst erledigen möchten. Auch Menschen, die lieber eine konzentrierte Bankoberfläche als eine umfangreiche Finanzanalyse nutzen, dürften sich schnell zurechtfinden. Die kostenlose Bereitstellung senkt die Einstiegshürde zusätzlich.
Weniger geeignet ist sie für Nutzer, die in erster Linie Budgets, Sparziele und Konten verschiedener Anbieter in einer gemeinsamen Ansicht organisieren möchten. Dafür sind unabhängige Finanz-Apps meist stärker, weil sie ihren Schwerpunkt auf Auswertung und Vergleich legen. Ebenso sollte man nicht zu einer bankeigenen Anwendung greifen, wenn man gar kein Konto bei diesem Institut nutzt und nur eine allgemeine Haushaltsübersicht sucht.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das beschreibt die Einstufung der Anwendung, sagt aber nichts darüber aus, ob ein Kind selbstständig Bankgeschäfte durchführen sollte. Bei Finanzthemen bleiben Kontoinhaber, Zugang und verantwortungsvolle Nutzung entscheidend.
Mein Urteil zur Leistung
Die Deutsche Bank liefert für mich vor allem eine direkte und sachliche Möglichkeit, das eigene Banking mobil zu erledigen. Ihre wahrgenommene Geschwindigkeit ist im Alltag ausreichend, ohne dass ich sie als besonders leichtgewichtige Universal-App einordnen würde. Bei mehreren Aufgaben hintereinander zahlt sich ein geordneter Ablauf aus. Wer hektisch zwischen Vorgängen springt, macht sich das Leben eher selbst schwer.
Bei der Stabilität überzeugt mich der klare Zweck: Die App will kein soziales Netzwerk, kein umfangreicher Finanzcoach und kein Unterhaltungsprodukt sein. Sie konzentriert sich auf das Bankkonto. Dennoch bleiben Gerät, Verbindung und Systemversion wichtige Einflussfaktoren. Gerade bei einem älteren Smartphone sollte man die Mindestanforderung von Android oder iOS beachten und den Zugang nicht erst vor einer dringenden Zahlung testen.
Mein wichtigster praktischer Rat lautet daher: Nutze die App für regelmäßige Kontrollen, bereite komplexere Zahlungen in Ruhe vor und wiederhole einen Vorgang nicht automatisch, wenn die Rückmeldung verzögert erscheint. Diese drei Gewohnheiten holen aus dem mobilen Banking mehr heraus als der Versuch, jede Aufgabe in Rekordzeit zu erledigen.
Unterm Strich ist die Anwendung eine gute Wahl für das mobile Online-Banking bei der Deutschen Bank. Sie ist kostenlos, weit verbreitet und auf den direkten Umgang mit dem eigenen Konto zugeschnitten. Meine Empfehlung gilt besonders für Nutzer, die einen verlässlichen Bankzugang statt einer umfassenden Finanzanalyse suchen. Wer mehrere Institute, Budgets und langfristige Auswertungen in einer Oberfläche verbinden möchte, sollte die Deutsche-Bank-App eher als Ergänzung und nicht als vollständige Finanzzentrale betrachten.
Häufig gestellte Fragen zu Deutsche Bank
01Was ist die Deutsche-Bank-App und welche Funktionen bietet sie?
Die Deutsche-Bank-App ermöglicht den mobilen Zugriff auf Ihr Deutsche-Bank-Konto. Nach der Anmeldung können Sie unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Kontoauszüge einsehen. Je nach freigeschalteten Produkten lassen sich außerdem Karten, Depots oder Finanzierungen anzeigen. Der genaue Funktionsumfang kann von Ihrem Konto, Vertrag und verwendeten Sicherheitsverfahren abhängen.
02Wie sicher ist die Nutzung der Deutsche-Bank-App?
Die App verwendet mehrere Sicherheitsmechanismen, darunter eine geschützte Anmeldung und je nach Vorgang eine zusätzliche Bestätigung über ein Freigabeverfahren. Für Überweisungen oder sensible Änderungen kann eine separate Autorisierung erforderlich sein. Nutzer sollten die App ausschließlich aus offiziellen App-Stores installieren, das Smartphone mit Displaysperre schützen und niemals Zugangsdaten, TANs oder Freigabecodes an andere Personen weitergeben.
03Welche Voraussetzungen müssen für die Nutzung erfüllt sein?
Für die Nutzung benötigen Sie in der Regel ein Konto bei der Deutschen Bank, einen aktivierten Zugang zum Online-Banking sowie ein kompatibles Android- oder iOS-Gerät. Zusätzlich kann ein bestimmtes Sicherheits- oder Freigabeverfahren erforderlich sein. Eine stabile Internetverbindung ist für die meisten Funktionen notwendig. Bei einem Gerätewechsel oder nach einer Neuinstallation kann eine erneute Registrierung oder Aktivierung verlangt werden.
04Kann ich mit der Deutsche-Bank-App Überweisungen tätigen und Rechnungen bezahlen?
Ja, normalerweise können Sie mit der App Überweisungen innerhalb Deutschlands und, abhängig von Ihrem Konto, auch bestimmte internationale Zahlungen anlegen. Vor der Ausführung müssen Empfänger, Betrag und Verwendungszweck sorgfältig geprüft werden. Die Freigabe erfolgt über das hinterlegte Sicherheitsverfahren. Ob Echtzeitüberweisungen, Vorlagen, Terminüberweisungen oder weitere Zahlungsoptionen verfügbar sind, hängt vom jeweiligen Konto und den aktuellen Bankleistungen ab.
05Ist die Deutsche-Bank-App kostenlos und fallen zusätzliche Gebühren an?
Der Download der Deutsche-Bank-App ist üblicherweise kostenlos. Das bedeutet jedoch nicht automatisch, dass sämtliche Bankleistungen gebührenfrei sind. Für bestimmte Kontomodelle, Überweisungen, Kartenleistungen, Fremdwährungstransaktionen oder zusätzliche Services können Kosten gemäß Preis- und Leistungsverzeichnis entstehen. Vor einer Zahlung oder der Nutzung spezieller Funktionen sollten Sie die Konditionen Ihres Kontos und mögliche Gebühren direkt bei der Deutschen Bank prüfen.
Vorteile
- Übersichtliche Kontoverwaltung und schnelle Überweisungen per App
- Biometrische Anmeldung sorgt für komfortablen und sicheren Zugriff
- Viele Funktionen für Karten
- Konten und persönliche Finanzen gebündelt
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Kontaktloses Bezahlen mit kompatiblen mobilen Geräten möglich
Nachteile
- Einige Funktionen erfordern zusätzliche Freischaltungen oder Sicherheitsverfahren
- Die App kann auf älteren Geräten weniger flüssig laufen
- Nicht alle Anliegen lassen sich vollständig digital klären
- Zusatzkosten können je nach Konto
- Karte oder Service anfallen
- Bei Wartungen oder technischen Störungen ist der Zugriff eingeschränkt

Deutsche Bank
Galerie